Dla operatorów vendingu problem jest przede wszystkim wdrożeniowy: trzeba rozpoznać rodzaj urządzenia, technologię płatności, sposób fiskalizacji, obsługę dokumentów dla kupujących i komunikację z systemami zewnętrznymi. Dla floty kilkudziesięciu automatów praca powinna zacząć się znacznie wcześniej niż w marcu 2027 r.
Poradnik przedstawia stan prawny na 26 października 2026 r. i praktyczną mapę przygotowań. Ponieważ opisuje przyszły termin, przed uruchomieniem rozwiązania należy sprawdzić ewentualne dalsze nowelizacje. Ogólny katalog obowiązków opisaliśmy w artykule kto musi mieć kasę fiskalną w 2027 roku, a dla standardowych urządzeń przydatny jest osobny poradnik fiskalizacja kasy fiskalnej krok po kroku. Procedury dla automatów mogą jednak istotnie różnić się od pracy zwykłej kasy na ladzie.
Dlaczego zmieniają się zasady fiskalizacji vendingu?
Dotychczas znaczna część sprzedaży z urządzeń bezobsługowych korzysta z przejściowego zwolnienia. W rozporządzeniu z 17 grudnia 2024 r. przewidziano w § 4 wyłączenia ze zwolnień dla określonych dostaw i usług realizowanych za pomocą urządzeń obsługiwanych przez klienta oraz w § 8 ust. 4 – przejściowe rozwiązanie obowiązujące do 31 marca 2027 r. Po tym dniu operatorzy objęci regulacją nie będą mogli powoływać się na dotychczasowy okres przejściowy.
Zmiana nie wynika z tego, że automat staje się „sklepem internetowym”. Z punktu widzenia przepisów istotny jest sposób wykonania czynności przez urządzenie samoobsługowe, rodzaj towaru lub usługi, grupa klientów i wyjątki zapisane w rozporządzeniu. Płatność kartą lub BLIK nie usuwa automatycznie obowiązku fiskalizacji.
Czym jest automat samoobsługowy w rozumieniu przepisów?
Rozporządzenie wskazuje m.in. urządzenia obsługiwane przez klienta, które w systemie bezobsługowym przyjmują należność w bilonie, banknotach lub w innej formie bezgotówkowej i wydają towar; odrębne przepisy dotyczą też urządzeń samoobsługowych służących do świadczenia usług.
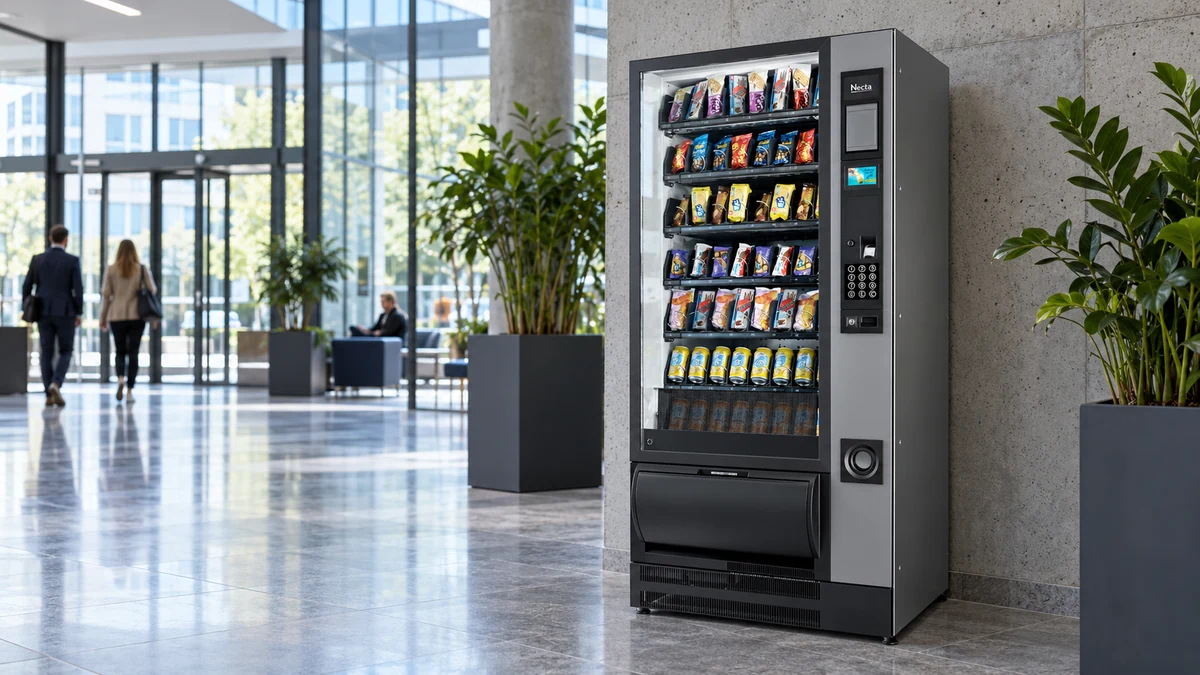
Takim urządzeniem może być klasyczny automat wydający napój po zapłacie. W praktyce podobny wygląd obudowy nie zawsze oznacza identyczną kwalifikację: automat wydający fizyczny towar, biletomat, parkomat, myjnia samoobsługowa czy terminal przyjmujący opłatę za usługę mogą podlegać różnym regułom. Nie traktuj całej samoobsługi jako jednej branży podatkowej.
Jakie automaty mogą być objęte zmianą od 1 kwietnia 2027 r.?
Przykładowe grupy urządzeń do audytu:
Przesuń tabelę, aby zobaczyć wszystkie kolumny →
| Typ urządzenia | Typowy przedmiot sprzedaży | Co trzeba sprawdzić? |
|---|---|---|
| Automat z przekąskami | Paczkowane towary spożywcze | Warunki przejściowe, możliwość integracji fiskalnej, płatności |
| Automat z napojami butelkowanymi | Towar fizyczny | Dokumentowanie każdej transakcji i obsługa błędów wydania |
| Automat z kawą | Przygotowywany i wydawany napój | Klasyfikacja czynności i dopuszczalny sposób fiskalizacji |
| Automat z artykułami BHP | Rękawice, okulary itp. | Nabywcy B2B/B2C, rodzaj wydawania i płatności |
| Automat z artykułami higienicznymi | Towary wydawane samoobsługowo | Charakter czynności, zasady ewidencji |
| Automat z gadżetami | Akcesoria, drobne przedmioty | Czy asortyment zawiera towary z odrębnego katalogu regulacyjnego? |
| Mechaniczny automat na monety | Towar wydawany bez użycia prądu | Potencjalny wyjątek w § 4 ust. 3 pkt 1 lit. d i poz. 59 załącznika – konkretne warunki |
| Myjnia samoobsługowa | Usługa mycia auta | Osobne przepisy i wcześniejsze obowiązki – nie przyjmuj daty 2027 bez analizy |
| Parkomat/biletomat | Usługa parkingowa lub przewóz | Szczególne regulacje i wyjątki; nie wszystkie przypadki są identyczne |
To lista kontrolna, a nie urzędowa kwalifikacja każdego modelu. Obowiązek wynika z cech rzeczywistej sprzedaży i aktualnych przepisów, a nie z nazwy urządzenia nadanej przez producenta.
Co z automatami mechanicznymi bez stałego zasilania?
W przepisach wskazano szczególny wyjątek dotyczący dostaw realizowanych przez urządzenia, które w systemie bezobsługowym przyjmują bilon, nie posiadają stałego zasilania elektrycznego i wydają towar mechanicznie bez użycia prądu. To może mieć znaczenie np. dla niektórych prostych automatów mechanicznych.
Nie jest jednak wystarczające stwierdzenie: „automat nie ma wtyczki”. Konstrukcja i sposób wydawania towaru muszą spełniać wszystkie wymagania odpowiedniego wyjątku. Automat z baterią, modułem płatniczym czy napędem elektrycznym nie powinien być automatycznie uznawany za zwolniony. Przed decyzją zbadaj literalną treść § 4 ust. 3 pkt 1 lit. d oraz poz. 59 załącznika do aktualnego rozporządzenia wraz z nowelizacjami.
Czy data 1 kwietnia 2027 r. dotyczy również myjni i parkingów?
Nie wolno przyjmować, że wszystkie urządzenia samoobsługowe uzyskały odroczenie do 2027 r. Wybrane usługi – w tym mycie i czyszczenie samochodów oraz określone usługi parkingowe – mają odrębne zasady. Regulacje przewidywały dla niektórych czynności wcześniejsze terminy oraz szczególne wyjątki.
Jeśli prowadzisz myjnię, parking, stację ładowania, biletomat albo automat realizujący usługę niematerialną, przeanalizuj własny rodzaj działalności według aktualnego § 4, § 8 i załącznika do rozporządzenia po zmianach z marca 2026 r. Podana w tym poradniku data nie stanowi generalnego odroczenia dla wszystkich usług bezobsługowych.
Kasa sprzętowa czy kasa wirtualna w automacie?
Są różne architektury, a możliwość skorzystania z nich zależy od przepisów i zgodności danego rozwiązania.
1. Moduł fiskalny współpracujący z urządzeniem
W części wdrożeń wykorzystuje się sprzętowe rozwiązanie fiskalne odpowiednie dla automatu, z interfejsem komunikacyjnym i oprogramowaniem operatora. Integrator musi zagwarantować prawidłową obsługę każdej skutecznej sprzedaży, płatności, statusu wydania towaru i sporządzenia dokumentu.
2. Kasa mająca postać oprogramowania
Przepisy dopuszczają kasy wirtualne dla określonych grup podatników i czynności. Od 1 kwietnia 2026 r., na podstawie nowelizacji z 29 września 2025 r. (Dz.U. poz. 1345), katalog rozszerzono m.in. o określone dostawy towarów i usługi realizowane przy użyciu urządzeń samoobsługowych. To data dopuszczenia rozwiązania programowego dla wskazanych czynności, a nie termin utraty zwolnienia vendingu z ewidencji. Nie oznacza to, że dowolna aplikacja napisana dla tabletu jest legalną kasą wirtualną. Trzeba sprawdzić wymagania techniczne, potwierdzenia oraz rzeczywisty zakres dopuszczonego zastosowania.
3. Platforma centralna operatora
Operator może chcieć zarządzać wieloma urządzeniami z jednego panelu: transakcjami, stanami magazynowymi, płatnościami i alarmami. Takie oprogramowanie może organizować integracje, ale nie zastępuje automatycznie kasy rejestrującej. Każda transakcja wymagająca ewidencjonowania musi być zarejestrowana w zgodnym z prawem mechanizmie, a nie wyłącznie wpisana do bazy danych platformy.
Przesuń tabelę, aby zobaczyć wszystkie kolumny →
| Kryterium | Sprzętowy element fiskalny | Dopuszczona kasa programowa |
|---|---|---|
| Zakres zastosowania | Zależy od typu/modelu i homologacji/zgodności | Zależy od dopuszczenia dla danej czynności |
| Wymagania sprzętowe | Montaż i fizyczne połączenie | Odpowiednie środowisko programowe i certyfikowane rozwiązanie |
| Aktualizacje | Według procedury urządzenia | Według procedury dostawcy rozwiązania |
| Skalowanie floty | Wymaga planu instalacji i serwisu | Wymaga planu wdrożenia, licencji i bezpieczeństwa |
| Diagnostyka | Zdarzenia urządzenia + automatu | Logi aplikacyjne, fiskalne i transakcyjne |
| Istotne ryzyko | Brak fizycznej kompatybilności | Użycie zwykłego programu niebędącego dopuszczoną kasą |
Żaden wariant nie jest uniwersalnie tańszy czy łatwiejszy. Należy porównać całkowity koszt wdrożenia floty i eksploatacji przez kilka lat oraz zakres odpowiedzialności dostawcy.
Czy automat musi wydrukować papierowy paragon?
Nie należy bez sprawdzenia zakładać, że każdy automat musi mieć klasyczną drukarkę papierową. Przepisy przewidują szczególne rozwiązania dotyczące dokumentowania sprzedaży, w tym w określonych przypadkach e-paragony i szczególne formy wydawania dowodu. Rzeczywiste wymagania zależą od rodzaju kasy, urządzenia i zastosowania.
W specyfikacji przetargowej nie pisz więc wyłącznie „automat ma drukować paragon” ani „automat ma wysyłać PDF”. Zapisz jakie dokumenty fiskalne muszą być wygenerowane, w jaki sposób udostępnione klientowi i według jakiej podstawy prawnej. Zwykły mail z potwierdzeniem płatności nie jest automatycznie paragonem fiskalnym.
Najważniejszy problem integracyjny: płatność nie oznacza wydania towaru
W tradycyjnym sklepie sprzedawca widzi, co wydaje klientowi. Automat może pobrać opłatę, ale nie wydać produktu, zablokować mechanizm albo zgubić połączenie tuż po autoryzacji płatności. System musi mieć spójną definicję zakończonej sprzedaży i prawidłową obsługę sytuacji wyjątkowych.
Przykładowy przepływ:
Wybór produktu
      ↓
Sprawdzenie dostępności
      ↓
Rozpoczęcie płatności
      ↓
Potwierdzenie statusu transakcji
      ↓
Realizacja wydania towaru / usługi
      ↓
Fiskalizacja we właściwym momencie zgodnie z przepisami
      ↓
Udostępnienie wymaganego dokumentu
      ↓
Zapis spójnego identyfikatora w platformie operatora
Kolejność i moment fiskalizacji muszą zostać ustalone w projekcie z uwzględnieniem rzeczywistego modelu sprzedaży i opłat, w tym zaliczek. Schemat ma charakter funkcjonalny, nie jest instrukcją księgowania każdej transakcji vendingowej.
Co, jeśli klient zapłacił, ale towar nie wypadł?
Operator potrzebuje scenariusza reklamacyjnego: ustalenia numeru urządzenia, czasu, ID płatności, statusu fiskalizacji, stanu mechanizmu i sposobu zwrotu. Jeśli sprzedaż została zaewidencjonowana, późniejszy zwrot należy prawidłowo udokumentować zgodnie z zasadami ewidencji, a nie usuwać zdarzenie z pamięci fiskalnej.
Co, jeśli automat straci połączenie z internetem?
Nie każdy błąd sieci oznacza automatycznie konieczność wyłączenia całego automatu, ale nie wolno samodzielnie przyjmować, że system może sprzedawać bez końca bez skutecznego mechanizmu fiskalnego. Dopuszczalne zachowanie wynika z przepisów, typu kasy i jej dokumentacji technicznej. Projekt powinien określać, co wyświetlić klientowi oraz kiedy wstrzymać transakcje.
Co, jeśli operator zmieni cennik na wszystkich automatach?
Aktualizacja ceny w panelu centralnym musi być zsynchronizowana z urządzeniami i logiką fiskalną. Należy zabezpieczyć się przed sytuacją, w której na ekranie jest inna kwota niż w płatności albo dokumencie. Przyda się rejestr wersji konfiguracji oraz raport wdrożenia zmian do poszczególnych maszyn.
Jak przygotować flotę automatów do 1 kwietnia 2027 r.?
Nie należy kupować od razu jednej identycznej nakładki fiskalnej dla wszystkich urządzeń. Najpierw podziel flotę według technologii i ryzyka.
Etap 1. Audyt stanu faktycznego
Dla każdego automatu ustal: model, numer seryjny, producenta, rok produkcji, możliwości komunikacyjne, wersję sterownika, sposób płatności, rodzaj towaru/usługi, miejsce instalacji i sposób wydawania towaru. Zidentyfikuj modele z kończącym się wsparciem producenta.
Etap 2. Kwalifikacja prawna
Oceń każdą grupę urządzeń pod kątem art. 111 ustawy o VAT, § 4, § 8 i wyjątków z rozporządzenia. Nie rób tego „na oko” na podstawie wyglądu maszyny. Dla modeli nietypowych lub granicznych warto pozyskać indywidualną opinię podatkową.
Etap 3. Test jednej grupy maszyn
Wybierz reprezentatywne urządzenie do pilotażu. Sprawdź przebieg płatności, wydania towaru, fiskalizacji, zwrotu, braku sieci i przerwy zasilania. Zadbaj o audytowalne logi. Przeprowadź testy w różnych porach dnia i przy różnej jakości łączności.
Etap 4. Wdrożenie stopniowe
Zaplanuj okna serwisowe, dostęp do lokalizacji i harmonogram wymiany komponentów. Zarezerwuj czas na przypadki, w których producent automatu nie udostępnia wymaganych interfejsów i potrzebna będzie zmiana całego urządzenia lub sterownika.
Etap 5. Odbiór operacyjny
Ustal, kto monitoruje komunikaty błędów, kto odbiera reklamacje, w jaki sposób księgowość otrzymuje raporty i kto reaguje na brak możliwości ewidencjonowania. Instrukcja dla obsługi technicznej powinna obejmować także zasady bezpieczeństwa danych płatniczych i fiskalnych.
Przykładowa karta wdrożenia automatu
Przesuń tabelę, aby zobaczyć wszystkie kolumny →
| Pole | Przykładowa wartość | Cel |
|---|---|---|
| ID urządzenia | VEND-032 | Identyfikacja w terenie |
| Lokalizacja | Obiekt A, piętro 1 | Logistyka serwisu |
| Model i sterownik | Model X, wersja Y | Kompatybilność |
| Rodzaj sprzedaży | Napój i przekąski | Kwalifikacja prawna |
| Metody płatności | Karta, BLIK | Integracja |
| Sposób fiskalizacji | Do ustalenia po pilotażu | Wybór rozwiązania |
| Komunikacja | LTE, sygnał średni | Ryzyko awarii |
| Status testu | W toku | Kontrola harmonogramu |
| Procedura reklamacji | Numer telefonu + ID transakcji | Obsługa klienta |
Przy flocie 100 urządzeń taki arkusz jest ważniejszy niż ogólne zapewnienie dostawcy, że „system obsługuje vending”.
Ile kosztuje fiskalizacja automatu?
Nie ma jednej rzetelnej kwoty dla całego rynku. Koszt zależy od tego, czy potrzebna jest jednostka sprzętowa, legalne rozwiązanie programowe, wymiana sterownika, moduł komunikacji, licencje, montaż, szkolenie i utrzymanie. W kalkulacji uwzględnij również przestój maszyny i potencjalną utratę przychodów w trakcie wdrożenia.
Przykład modelu kosztowego dla własnych szacunków (bez podstawiania fikcyjnych cen):
koszt floty = N × (sprzęt lub licencja + montaż + konfiguracja + testy) + integracja centralna + szkolenia + rezerwa na nietypowe modele
Do rocznego kosztu utrzymania dodaj abonamenty, łączność, serwis, aktualizacje, wymianę uszkodzonych elementów oraz obsługę reklamacji. Przy wielu identycznych automatach koszt jednostkowy może maleć, ale tylko jeżeli integracja jest faktycznie powtarzalna.
Dziesięć pytań do dostawcy rozwiązania fiskalnego
- Dla jakich dokładnie typów automatów i czynności rozwiązanie jest dopuszczone?
- Czy dostawca pokaże dokumenty potwierdzające zgodność technologiczną i podatkową?
- Jakie sterowniki i protokoły obsługuje oraz jakie są wymagania wersji firmware?
- Kiedy dokładnie w procesie transakcji następuje fiskalizacja?
- Jak obsługiwana jest sytuacja „płatność zatwierdzona, produkt niewydany”?
- Jak klient otrzymuje prawidłowy dowód fiskalny?
- Co się dzieje przy zaniku internetu lub zasilania?
- Jak operator uzgadnia raport fiskalny z rozliczeniem operatora płatności?
- Kto odpowiada za aktualizacje oprogramowania i bezpieczeństwo dostępów?
- Czy rozwiązanie jest gotowe do masowego wdrożenia i monitorowania całej floty?
FAQ – automaty vendingowe i kasa fiskalna w 2027 roku
Czy każdy automat vendingowy musi mieć kasę od 1 kwietnia 2027 r.?
Wiele typowych urządzeń zostanie objętych obowiązkiem, ale rozporządzenie przewiduje szczególne wyjątki i zróżnicowane sytuacje. Należy zbadać konstrukcję automatu, sprzedaż oraz przepisy aktualne na dzień rozpoczęcia ewidencjonowania.
Czy płatność tylko kartą lub BLIK zwalnia automat z fiskalizacji?
Nie z samego faktu bezgotówkowej płatności. Przepisy obejmują także urządzenia przyjmujące należność w formie bezgotówkowej.
Czy kasa wirtualna w automacie jest legalna?
Może być dopuszczona w określonych przypadkach, jeśli spełnia wymagania prawne i techniczne. Zwykła aplikacja bez odpowiedniego dopuszczenia nie wystarczy.
Czy trzeba wymieniać cały automat?
Nie zawsze. Część modeli może zostać zintegrowana z rozwiązaniem fiskalnym, inne będą wymagały istotnych przeróbek. Decyzję poprzedź oceną kompatybilności i pilotażem.
Czy automat musi drukować papierowy paragon?
Wymagany sposób dokumentowania zależy od rodzaju rozwiązania i właściwych przepisów. Nie należy narzucać papierowej drukarki ani zakładać, że zwykły e-mail z potwierdzeniem płatności jest paragonem fiskalnym.
Co z mechanicznym automatem na monety?
W rozporządzeniu znajduje się szczególny wyjątek dla określonych urządzeń przyjmujących bilon, pozbawionych stałego zasilania i wydających towar mechanicznie bez użycia prądu. Trzeba spełniać wszystkie jego warunki.
Czy myjnia samoobsługowa może czekać do kwietnia 2027 r.?
Nie wolno tak zakładać. Dla myjni i innych usług samoobsługowych mogą obowiązywać inne, wcześniejsze zasady. Należy odrębnie ocenić dany rodzaj działalności.
Podsumowanie
Wdrożenie fiskalizacji vendingu warto zacząć od audytu urządzeń i właściwych wyjątków, a nie od zakupu drukarek. Kluczowa data 1 kwietnia 2027 r. wymaga przygotowania wielu operatorów, ale szczegółowe obowiązki zależą od rodzaju automatu i czynności. Dobrze zaprojektowane rozwiązanie musi poprawnie obsługiwać nie tylko udane transakcje, lecz także przerwane płatności, niewydany towar, zwroty, brak sieci i rozliczenia wielu lokalizacji.